Artigo
Os telecos debemos estar no deseño estratéxico dos demais sectores
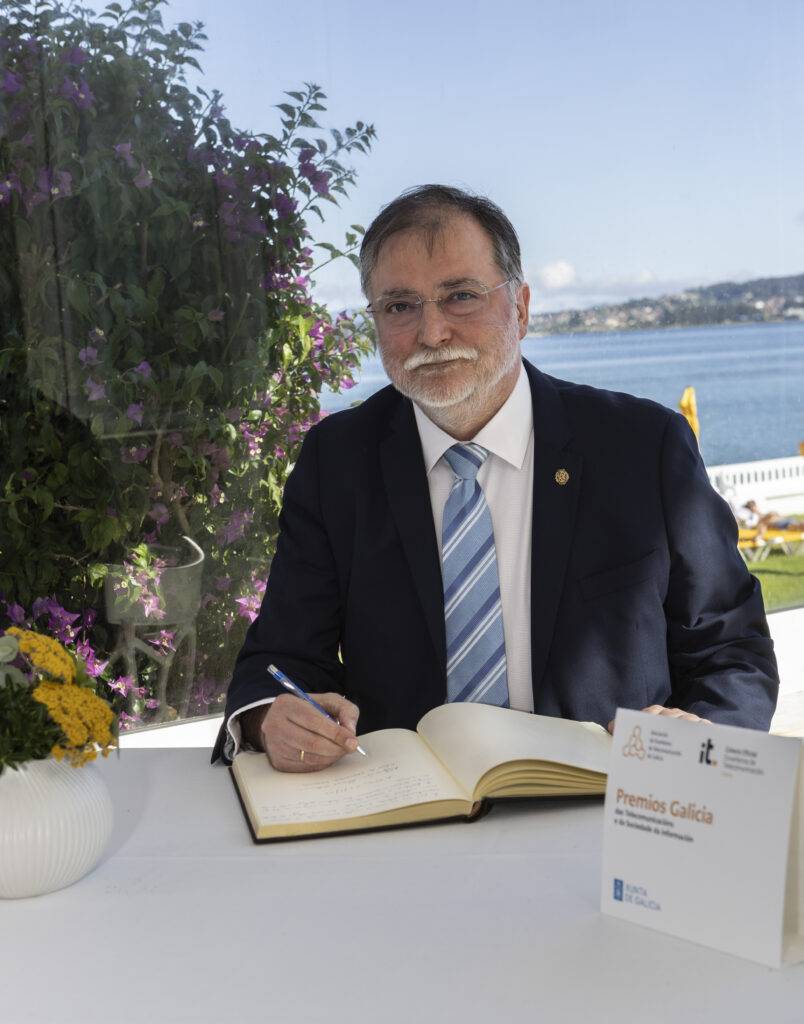
Entrevista a Alfonso Álvarez Villamarín, enxeñeiro do ano 2025 do COETG
Alfonso Álvarez Villamarín é enxeñeiro de telecomunicación, galego. CEO de Cellnex España, unha das máis importantes empresas de infraestruturas de telecomunicacións, posúe un profundo coñecemento e experiencia sobre deseño, actividades comerciais e operativas relacionadas co sector. É un gran profesional en dirección de equipos e transformación de organizacións e un compañeiro excepcional.
- A Nosa Rede: Viviches o momento de despregue de novos operadores de telecomunicacións en España, que impresións podes compartir acerca dese momento?
- Alfonso: A verdade é que fun afortunado nos diferentes períodos que vivín na miña carreira (os novos operadores móbiles, o nacemento dos operadores de cable, cos que tamén tivemos unha forte interacción no seu momento, as empresas neutras de fibra óptica, máis recentemente as fusións de operadores de gran tamaño…) constituíron sempre unha oportunidade de aprendizaxe e desenvolvemento profesional. E non só en España, tamén vivín por exemplo o nacemento dende cero dun novo operador móbil en Italia, tras a fusión de WindTre e a chegada de Iliad… O que si podo compartir vai alén dunha opinión, é un feito contrastado: a preparación dos enxeñeiros/as españois é incuestionable, e os galegos en especial. Atopei moitos compañeiros/as da escola de Vigo en postos de relevancia, dentro e fóra do país. E penso que a dedicación dos nosos profesionais vese reflectida na situación do noso sector. Temos unhas redes de fibra cunha penetración e versatilidade que para si quixesen outros países. Convido á nosa audiencia a que compare o sentido de respecto urbanístico dos nosos tendidos por fachada urbana coa lea de postes con decenas de fíos aéreos cara ás casas que se ven en áreas residenciais de alto nivel en Inglaterra, por exemplo. A calidade das nosas redes móbiles e algo que é tamén doado de comparar cando un viaxa ao estranxeiro… Sempre quedan cousas por facer pero penso que podemos estar ben orgullosos/as.
- ANR: Desde o punto de vista de directivo dunha empresa líder do sector, unha vez estabilizado o proceso de constitución doutras empresas de infraestruturas de rede. Como ves a evolución deste segmento para os vindeiros anos? Ata que punto vai vir condicionado polas súas demandas de enerxía eléctrica segura?
- A: Diría que o proceso de separación das redes de telecomunicación entre elementos de infraestrutura pasiva (torres, casetas, climatización, ductos e cabos de fibra, etc.) e activa (os equipos que transmiten os sinais) está xa case completado na maioría de continentes. Puidemos asistir a diversas variantes: as da infraestrutura vendida e contratada logo como servizo a empresas independentes e industriais coma Cellnex; outras son vehículos de perfil máis financeiro nas que entraron fondos de investimento como accionistas; e existe algún caso aínda no que o operador que vende mantén a maioría da empresa de infraestrutura. E a cousa non vai só de torres e antenas… Vimos de asistir recentemente a unha nova xeración de acordos que teriamos definido como imposibles hai dez anos: as chamadas FibreCos creadas entre competidores como Telefónica, Masorange e Vodafone (Zegona). Ou a existencia de compañías como Onivia, Lyntia, etc. no panorama das redes de fibra. Non hai volta atrás nese proceso. Agora teremos que estar atentos á posible evolución deses acordos de redes móbiles en xestión mutua: as NetCos, vehículos que posúen todos os elementos pasivos e activos e fornecer dun servizo de rede a dous operadores, por exemplo. Poida que eses movementos sexan algo máis lentos de impulsar para os operadores con máis traxectoria histórica en cada país. Semellan tamén probables as concentracións de operadores en toda Europa, novas fusións, para crear compañías cun volume mínimo e que compitan a escala mundial. En España xa estamos vivindo unha e non é imposible que vexamos máis casos… A necesidade de gañar músculo para poder competir no seu mercado pasará por acordos de cesión e uso compartido de todo tipo. En Cellnex estaremos vixiantes a posibles oportunidades, por suposto. E na túa segunda pregunta dábasme outro elemento chave: as incidencias coma a DANA, o apagamento eléctrico de abril, etc. puxeron de manifesto que as redes audiovisuais e de telecomunicación son servizos críticos hoxe en día. Non teño dúbida de que, antes ou despois, autoridades e operadores acordarán algún tipo de incremento da resiliencia das redes. O Ministerio xa se manifestou nese sentido. Iso levará consigo novos investimentos e non pequenos. Baterías, estacións de continua, xeradores… De novo unha oportunidade, alén dunha responsabilidade tamén, para empresas coma nós.
- ANR: Sabemos que as grandes empresas de servizos dixitais en internet como Amazon, Google ou Meta xeran a meirande parte do tráfico en internet, de que maneira cres que esas empresas deberían de contribuír ao mantemento das redes existentes e o despregue de novas infraestruturas? Cumpriría que entrasen no accionariado das empresas de redes?
- A: Este asunto do posible soporte aos investimentos e custos das redes por parte das Over-the-top (OTT) é xa un clásico… De feito, é un dos fíos da tradicional discusión sobre a neutralidade de rede esixible aos fornecedores ISP, debendo tratar de xeito transparente todos os tráficos e non desacelerando a vontade algunhas transmisións. Hai posicións a favor ou en contra desa neutralidade, sobre todo nos EUA. No espazo europeo, o regulador mantivo sempre unha posición clara en favor do trato neutral. A verdade é que a situación evolucionou nos últimos anos e moitos operadores permiten xa contratar nos seus paquetes os catálogos de contidos ofertados polas plataformas, por exemplo. Esa colaboración reduce a fricción en parte, aínda que restaría por discutir a parte máis prosaica e tamén a máis importante: contribuír ao custo das redes… Non é un tema banal: os operadores, cando aínda non amortizaron os de xeracións de móbil ou equipos de fibra anteriores, deben asumir continuos ciclos de novo investimento e teñen enfronte un mercado fragmentado, de clientes pouco leais, cunha regulación que non procura a calidade e fomenta o investimento, senón unicamente o baixo prezo ao cliente final e con volumes de tráfico que medran de xeito exponencial. Persoalmente, podo entender perfectamente que os nosos clientes, os operadores, intenten acadar algún tipo de soporte financeiro por parte das plataformas que máis tráfico xeran. A miña opinión? Paréceme improbable que, a curto prazo, o modelo vaia mudar cara ese pago por tráfico cursado. Unha grande maioría deses grandes xeradores de tráfico está baseada en América e hai intereses estratéxicos de moito calado inmersos nesta discusión; semella máis plausible que as autoridades europeas avancen na liña de seren menos contrarias ás concentracións de operadoras, á creación de grupos de telecomunicación cun ADN claramente europeo e escala continental. Así poderán competir mellor pola calidade e non tanto polo baixo custo…
- ANR: No teu discurso durante a Noite Galega 2025, falabas de evitar no posible a fuga de talento, animando aos nosos nenos e nenas a estudar carreiras tecnolóxicas para que sexan a chave do noso futuro económico. Pensas que aínda non demos coa fórmula para desmitificar a complexidade deste tipo de estudos? De que forma poderiamos popularizar a escolla de currículos técnicos entre a mocidade? Cres que orientadores e familiares teñen algo por facer neste senso?
- A: Sen dúbida, todos/as podemos facer máis. Segundo eu o vexo, hai dous eixos principais desde os que atacar este problema: dunha banda, debemos pensar en como captar o talento que se vén precisando en España en moitas áreas da dixitalización, as TIC aplicadas a outras industrias; doutra, como resolvermos que, tras moitas décadas de análise e accións, as nosas rapazas sexan maioría no acceso a outros estudos superiores pero non aconteza así nas carreiras técnicas… No primeiro caso, cómpre revisar os planos de estudo e a información que chega á xuventude nos anos nos que deben tomar a decisión sobre o seu futuro. E nese modelo penso que a FP xogará un rol crecente. Isto non vai só de aumentar os enxeñeiros/as senón de permitir que os oficios técnicos (instaladores, electricistas, técnicos en xeral) cubran tamén a súa demanda. No que atinxe ás mulleres nas carreiras STEM, para min é evidente que os paradigmas sociais mudan a moita menor velocidade do que pensamos. Un simple exemplo: as nosas fillas seguen vendo en series, películas, vídeos musicais… que as mulleres que reflicten son profesoras, psicólogas, enfermeiras… E algunha é médica ou avogada. Raramente vense protagonistas femininas que programen videoxogos, reparen avións ou deseñen viadutos… Cómpre unha reflexión social sobre eses modelos: unha adolescente pasará sen dúbida moitas máis horas diarias baixo a influencia das redes sociais e os contidos audiovisuais ca conversando cos seus pais e orientadores sobre opcións profesionais. Douche outro exemplo: a filla dunha compañeira de Barcelona, con oito anos, que é a única nena que colleu a actividade extraescolar de Robótica. Fíxoo porque idolatra o seu irmán maior e el sempre a colle… Única nena nun grupo opcional aberto a todas as alumnas de Primaria do seu cole… Querendo ser optimistas, penso que tamén haberá un efecto tractor da presenza, maior cada ano, de mulleres en posicións directivas de alto nivel. Son esas mulleres con carreiras relevantes as que deben axudarnos a dar a coñecer o seu exemplo vital, visitar institutos, comunicar nas redes sociais… Isto non o mudaremos dende os colexios profesionais. Non o mudarei eu, teleco e home, dicindo ás rapazas que lles recomendo estudar enxeñaría. As tendencias sociais permanecen séculos e adóptanse dende o berce… Hai que facer máis como sociedade.
- ANR: No teu discurso instabas tamén ás Administracións Públicas a que “acepten por fin que a transformación dixital debe ser unha prioridade política”, que medidas cres que deberían tomar os gobernos para dar pulo á dixitalización? Non se debería volver aos tempos en que “o servizo universal é un monopolio natural” (do Estado)?
- A: O mundo actual está amosándonos a diario a importancia de gozar dunha certa autonomía tecnolóxica. As nosas administracións levan anos xestionando orzamentos, facendo adquisición de hardware e software e manexando como poden a importancia crecente de Internet en todas as súas competencias. Pero sen entenderen realmente o que hai dentro deses equipos, que diferencias hai entre comprar equipamento A ou B. Que risco poden correr a futuro polo feito de optar polo modelo de xestión X ou Z. Aplicando só a lóxica clásica de “mellor investir que gastar”. Engadamos a iso que a nosa estrutura administrativa fracciona bastante a visión de conxunto entre Estado, autonomías, deputacións e concellos… Cando falo de prioridade política refírome a que deben rematar os tempos de quen inaugura a cobertura WiFi nun parque e deben iniciar os de reflexionar sobre que modelos de colaboración público-privada a longo prazo poden asegurar a cobertura dos servizos en todo o territorio, que investimentos non deben repetirse xa con cartos públicos porque existe oferta do mercado privado, que alianzas tecnolóxicas deben asinarse para que a compra de tecnoloxía e servizos repercuta en emprego en España e en Galicia, que regulacións deben actualizarse á realidade tecnolóxica e estratéxica da Europa de 2025 e como se aseguran fondos para o correcto mantemento e evolución das redes con impacto nos servizos públicos. Ninguén fala de virar nunha potencia tecnolóxica coma Taiwán en dúas semanas… Pero todo o que citaba require de profesionais con formación técnica de alta calidade, visión e experiencia no mundo da empresa privada antes de unirse ao servizo público. Contratar a un teleco só para que faga o prego técnico dunha compra de ordenadores ou da rede WiFi… non debería ser o camiño. Os telecos debemos estar no deseño estratéxico dos demais sectores: Defensa, administración da xustiza, finanzas, sanidade, seguridade cidadá… Hoxe en día todo ao noso arredor opera sobre tecnoloxías e sistemas de telecomunicación.